ラフマ配合 [ グリシン GABA テアニン 不使用] 睡眠 の 質を高める (30日用)

即効チャージ 持続型 栄養機能食品 AMBiQUE (通常サイズ×1袋)

マルチビタミン 超吸収 医師監修 日本製 KITEN 120粒 30日分
ラクトフェリン 鉄分 国産 1袋(90粒 30日分)
ミトコンドリア発想成分 還元型コエンザイムQ10も配合 ベルタプレリズム

昨夜の動きを3行で解説:
・米主要3指数は高値警戒感と持ち高調整が重荷となり、揃って反落する軟調な展開
・ドル円は米長期金利の小幅低下を受けて158.06円近辺へ軟化するも、根強い金利差が下値をサポート
・米連邦公開市場委員会(FOMC)議事要旨の消化や雇用関連指標を控え、全体的に利益確定売りの先行と様子見ムードが交錯
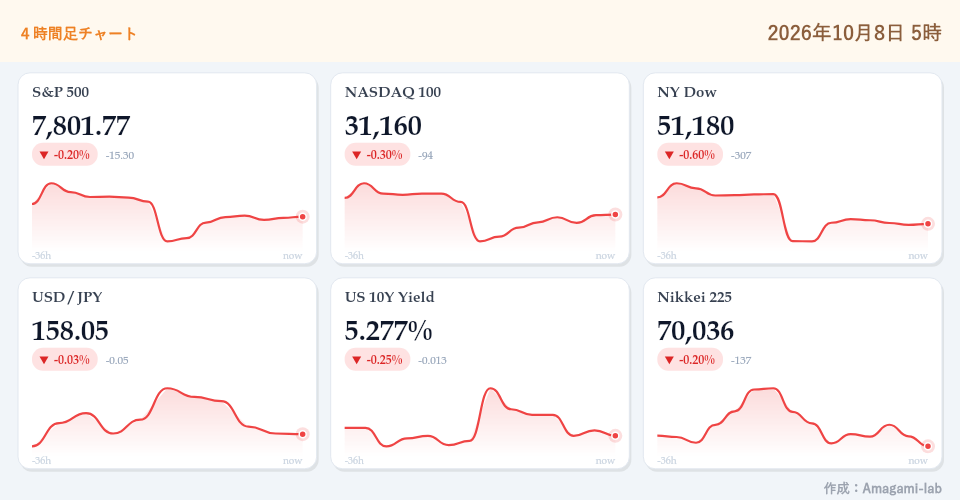
昨夜の米国株式市場は、連日の上昇に対する過熱感を冷ます動きが先行し、主要3指数が揃って反落しました。NYダウは前日比341.41ドル安(-0.66%)の51,179.87ドルと売りが先行し、ハイテク株比率の高いNASDAQ100も64.39ポイント安(-0.21%)の31,160.08ポイント、S&P500も17.16ポイント安(-0.22%)の7,801.77ポイントで引けました。指数が高値圏にあるため、好材料が出尽くした銘柄から利益確定売りが出やすい需給環境となっています。背景には、FRBによる金融緩和のペースが市場の過度な期待ほど加速しないのではないかという警戒感があり、週末にかけて控える重要指標を前に機関投資家の持ち高調整が進みました。
為替市場ではドル円が1ドル=158.06円(前日比-0.24円)と小幅に円高・ドル安へ振れました。米10年債利回りが4.12%近辺へと小幅に低下したことでドル買いの圧力が弱まったほか、米株安を受けたリスク回避的な持ち高解消が円買いを誘発しました。しかし、日米の政策金利差は依然として大きく開いており、157円台後半では実需の押し目買い意欲が根強く、一方的な円高局面には発展していません。
セクター別の動きを見ると、資本財や素材などの景気敏感株で手仕舞い売りが膨らんだ一方、生成AI関連を中心とした大型半導体株やソフトウェア株には押し目買いが入り、指数全体の下支え役となりました。市場関係者の関心は景気減速リスクの有無とインフレの粘着性に向かっており、指標の結果次第でボラティリティが高まりやすい局面です。
本日の東京市場においては、米株安とドル円の小幅軟化が心理的な重荷となり、直近の上昇局面で相場を牽引してきた主力の大型株に利益確定売りが先行しやすい地合いと言えます。米国市場の調整がファンダメンタルズの悪化によるものではなくポジション調整の域を出ていないことから、寄り付き後の押し目を拾う動きがどの程度機能するかが焦点となります。
シカゴ日経先物(CME)の動き:シカゴ日経平均先物(CME/NIYcm1)は69,825.00円(前日終値比 -1,050.00円 / -1.48%)で取引を終えました。直近の現物指数終値(70,683.98円)から大きく下振れて推移しており、本日の東京株式市場はギャップダウンでのスタートが濃厚です。特に寄り付き直後は70,000円の大台攻防となり、裁定解消売りやインデックス売りが先行してボラティリティが一時的に高まる展開に警戒が必要です。
今日の物色テーマ&注目銘柄(プライム市場):
シカゴ先物の大幅安を背景に、プライム市場では指数寄与度の高い値がさハイテク株から、マクロ環境の影響を受けにくいセクターや資本効率改善が進むバリュー株へと資金がシフトする動きが予想されます。
テーマ1:ディフェンシブ・内需関連(通信・インフラ)
テーマ2:金利環境耐性・資本効率向上銘柄(メガバンク・メガ損保)
シカゴ先物の急落を受けて朝方はプライム主力株全般に売りが先行する見通しですが、売り一巡後は業績モメンタムの強固な個別銘柄に対する押し目買い意欲と、先物主導の下押し圧力が交錯する展開となります。指数の表面的な下げ幅に過度に惑わされず、資金流入が継続しているセクターを丹念に見分ける姿勢が求められます。
※日本時間で本日発表される、ドル円・日本株に影響を与える主な予定を時間順に記載しています。
本日のドル円は157.80〜158.50円を中心レンジとした神経質な揉み合いが想定され、日米金利差の実需買いと株安に伴うリスク回避の円買いが拮抗する展開が見込まれます。一方、日本株プライム市場はシカゴ先物の急落を映して下落スタートとなり、心理的節目の70,000円近辺での攻防が焦点となります。指数の大幅な下落に対しては、過度な追随売りを避けつつ、内需ディフェンシブ銘柄や業績の裏付けを持つ高配当バリュー株の押し目水準を見極める冷静な対応が有効です。
注目銘柄について、財務データや市場シェア、決算から読み解く今後のメインシナリオをnoteメンバーシップ限定で詳しく解説しています。
「表面的なニュースだけでなく、しっかり根拠を持って投資判断をしたい」という方は、ぜひチェックしてみてください。
本構成で提供する株式、債券、その他の金融商品に関する情報は、一般的な情報提供のみを目的としており、投資の勧誘や特定の銘柄の売買を推奨するものではありません。掲載されている情報の正確性、完全性、最新性について万全を期しておりますが、その内容を保証するものではありません。万一、本情報に基づいて被ったいかなる損害についても、当サイトおよび運営者は一切の責任を負いません。投資に関する最終決定は、利用者ご自身の判断と責任において行っていただけますようお願いいたします。また、過去の運用実績は将来の投資成果を保証するものではありません。なお、記事の作成にはAIを利用しています。

【2026年発送】甘くてジューシー 厳選シャインマスカット1.2kg (2026年9月前半(1~15日)から11月中旬までの発送) フルーツ ぶどう 果物 山梨県産 2026 旬 大粒 高級 ブドウ 葡萄 富士吉田市⇒【ふるさと納税 10,000円】

令和8年産 新米 米 あきたこまち【白米】米どころ秋田県大仙市産 精米 5kg(5kg×1袋)
⇒【ふるさと納税 8,500円】

【Amazon.co.jp限定】おおさきうなぎ 鹿児島県産 国産 うなぎ 長蒲焼 2尾 計240g 鰻 ウナギ
⇒【ふるさと納税 9,000円】

他にも沢山ありますよ! 👉️ Amazonふるさと納税