ラフマ配合 [ グリシン GABA テアニン 不使用] 睡眠 の 質を高める (30日用)

即効チャージ 持続型 栄養機能食品 AMBiQUE (通常サイズ×1袋)

マルチビタミン 超吸収 医師監修 日本製 KITEN 120粒 30日分
ラクトフェリン 鉄分 国産 1袋(90粒 30日分)
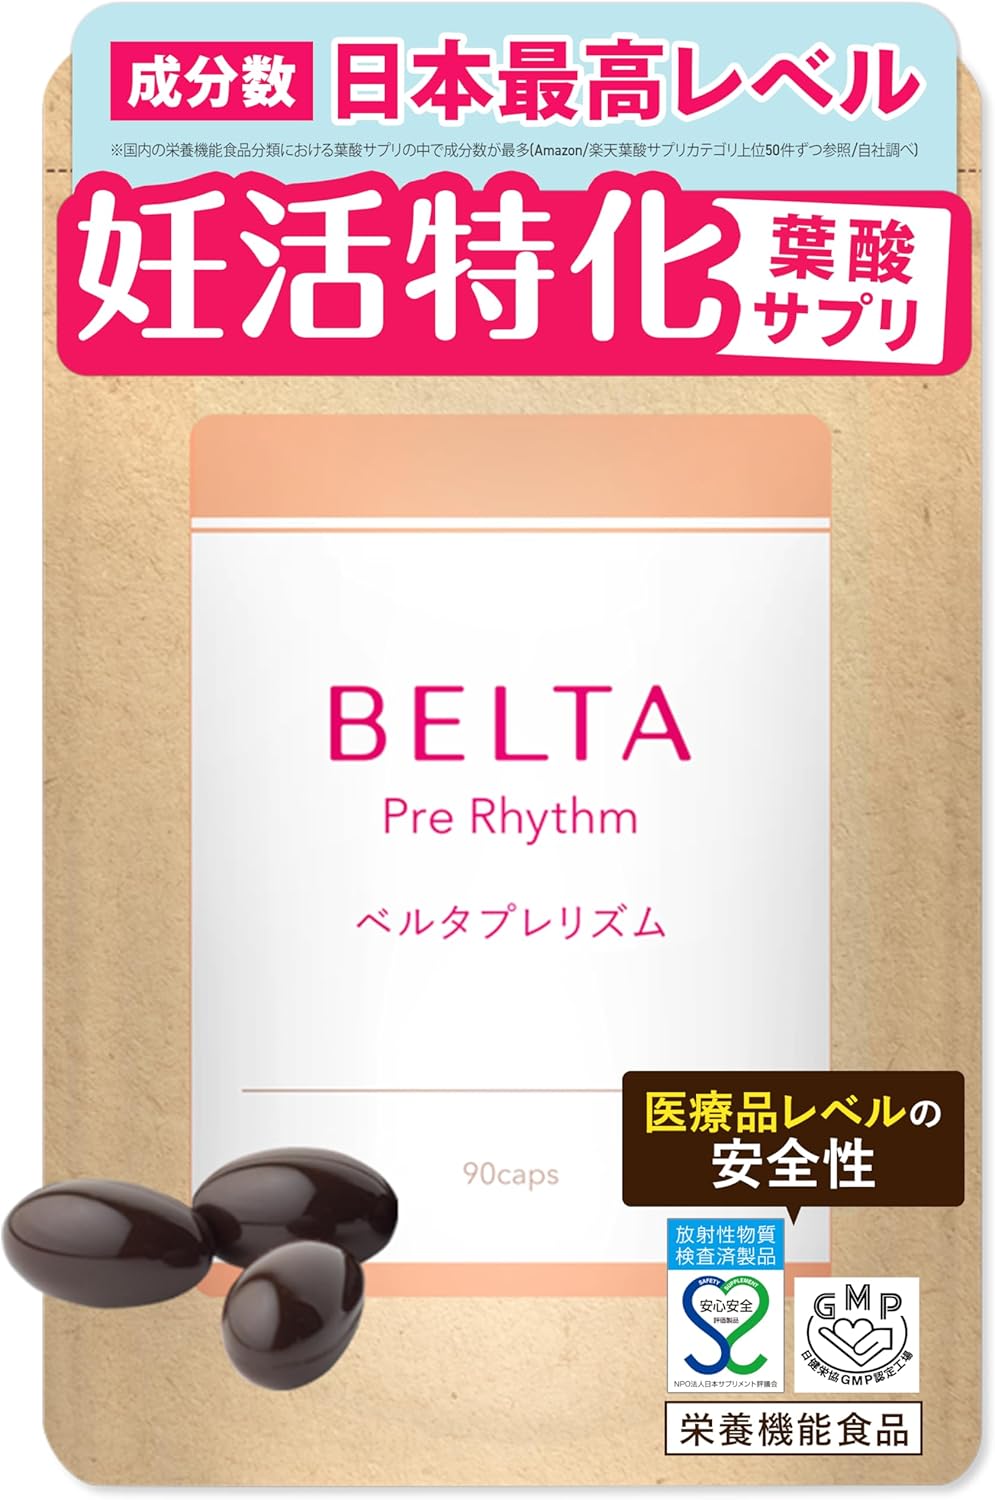
ミトコンドリア発想成分 還元型コエンザイムQ10も配合 ベルタプレリズム

昨夜の動きを3行で解説:
・米主要株価指数は高安まちまち、大型ハイテク株が牽引したNASDAQ100は続伸もダウは景気敏感株の持ち高調整で反落
・中東情勢の緊張緩和観測を背景に原油先物が下落し、インフレ再燃懸念の後退から半導体・AI関連銘柄への買い戻しが優勢に
・ドル円為替は米長期金利の横ばい推移や材料出尽くし感から動意を欠き、157円台前半での膠着状態が継続
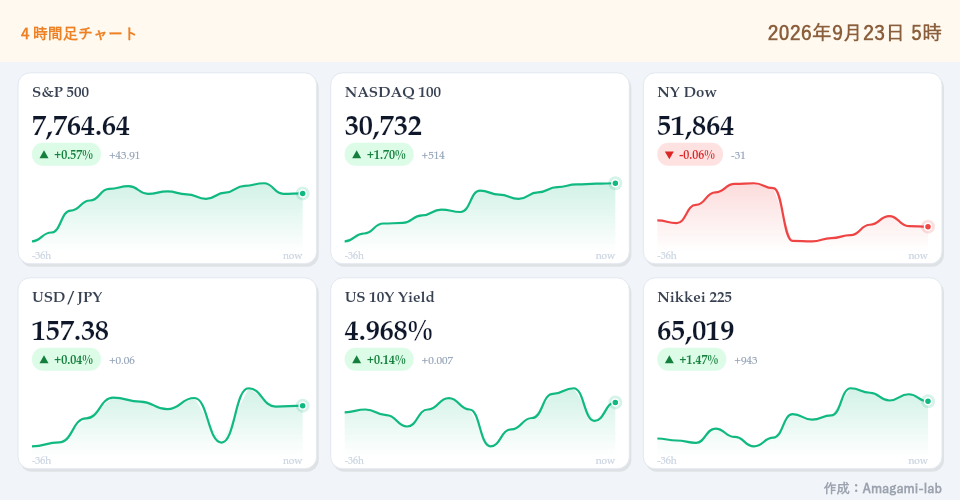
昨夜の米国市場では、主要3指数が明確に方向感を分ける展開となりました。ハイテク株比率の高いNASDAQ100は30,732.40(前日比+250.05 pt)と力強い上昇を見せた一方、NYダウは51,863.69(前日比-185.14 pt)と反落、S&P500はほぼ前日終値水準(-0.06 pt)での小動きにとどまりました。背景には、中東における地政学リスクの後退観測からWTI原油先物が急落し、エネルギーコスト上昇に伴うインフレ再燃懸念が和らいだことがあります。これにより、金利高を嫌気して持ち高を縮小していた機関投資家が、成長性の高いメガキャップ・ハイテク株へ資金を再配分する動きが加速しました。
債券市場では、米10年債利回りが4.95%近辺で横ばい推移し、前週末からの利回り上昇圧力が一服しました。原油安を受けた期待インフレ率の低下が、高水準の金利環境下でも堅調なキャッシュフローを生み出すAIインフラ・半導体設計大手への評価を高める要因となっています。利回り低下そのものは限定的だったものの、「金利上昇トレンドの頭打ち感」が投資家のリスク許容度を支え、指数の底堅さを生み出しました。
一方で、NYダウの重石となったのはエネルギー関連や景気敏感株の持ち高調整です。原油急落はインフレ面では好材料とされる半面、大手石油・エネルギー企業の収益圧迫懸念に直結します。加えて、金融政策の先行き不透明感が残るなかで、足元の相場上昇局面で買われていたバリュー株や製造業セクターに対する利益確定売りが先行しました。市場全体が一方向に動く局面から、業種ごとの明暗が分かれる「選別色」の強い地合いにシフトしています。
外国為替市場のドル円は157.37近辺で推移し、前日終値とほぼ同水準の横ばいとなりました。米10年債利回りの動意が乏しかったことに加え、東京市場が連休中であることから本邦実需筋のフローが細り、ロンドンおよびニューヨーク時間を通じても手控えムードが支配的でした。157円台半ばに控える実需のドル売りオーダーと、日米金利差に着目した下値の円売りオーダーが拮抗しており、レンジを大きくブレイクする材料を欠く状態が続いています。
投資家の視点では、指数の「二極化」が鮮明になるなかで、インデックス全体の上下動にとらわれずセクターローテーションの流れに沿ったポジション管理が重要になります。原油安とハイテク主導高は短期的に好環境といえますが、長期金利自体は依然として5%目前の高止まり水準にあります。PERの過度な拡張を許容するのではなく、実績ベースで業績裏付けのある銘柄群に絞り込んだ選定姿勢が求められます。
シカゴ日経先物(CME)の動き:66,940.00(前日終値比 +540.00 / +0.81%)。本日の東京市場は「秋分の日」のため休場となります。しかし、CME日経平均先物は連休前週末の9月18日終値(65,018.95円)を約1,900円上回る水準まで切り上げており、連休明け明日(9月24日)の東京株式市場は大幅なギャップアップ寄り付きとなる可能性を強く示唆しています。
今日の物色テーマ&注目銘柄(プライム市場):
昨夜の米国市場におけるハイテク主導高や原油価格の下落を受け、連休明けにプライム市場で資金流入が期待されるテーマと注目銘柄は以下の通りです。
テーマ1:最先端半導体・AI半導体製造装置
テーマ2:原油安メリットセクター(空運・陸運・素材加工)
本日の東京株式市場は秋分の日による休場となっており、プライム市場での現物売買は行われません。しかし、海外市場や先物市場は通常稼働しており、連休明けの相場構造変化を見据えた戦略立案の好機となります。
注目すべきは、CME日経平均先物が66,940円まで水準を切り上げている事実です。現物終値との乖離が約1,900円と大きく開いており、明日24日の現物市場オープンと同時に、裁定解消に伴うインデックス買いやショートカバー(買い戻し)が先行することはほぼ確実です。ただし、寄り付きの大幅なギャップアップ後は戻り待ちの売りや連休中の利益を確定する売り圧力も想定されるため、寄り付き直後の買い一巡後に出来高を伴って高値を維持できるかどうかがトレンド継続の試金石となります。
物色面では、昨夜の米国市場の構図を色濃く反映し、「大型ハイテクへの買い戻し」と「資源・エネルギー関連の持ち高調整」という二極化が日本株でも進行する見込みです。特に半導体製造装置セクターは指数の牽引役として先行指標の役割を担うため、その売買代金と板の厚みに注目が集まります。
※日本時間で本日(2026年9月23日)発表される、ドル円・日本株に影響を与える主な予定を時間順に記載しています。
本日は日本国内が祝日休場となる一方、海外市場では欧米の9月PMI速報値が一斉に開示されるマクロデータの重要日です。購買担当者景気指数(PMI)は景況感の先行指標として市場の注目度が極めて高く、好不況の分岐点とされる「50」を割り込むかどうかが各国の景気モメンタムを測る基準となります。
とりわけ22:45発表の米PMI速報値は、米国の金融政策見通しおよび債券利回りの方向感を決定づける重要イベントです。数値が予想を上回り堅調な景況感が確認された場合、米長期金利の反発を通じてドル円の上昇圧力となる半面、ハイテク株の戻りを鈍らせるリスクを孕みます。逆に景気減速感を示す弱い結果となった場合は、金利低下による株式支援効果とリセッション懸念による景気敏感株安が交錯する神経質な値動きが予想されます。
また、23:30発表のEIA原油在庫統計も、昨夜の原油急落を受けたインフレ緩和トレンドの持続性を検証する材料として市場の関心を集めます。在庫の積み上がりが確認されればエネルギー価格の軟調基調が定着し、インフレ懸念後退を通じた市場心理の改善をさらに後押しする要因となります。
注目銘柄について、財務データや市場シェア、決算から読み解く今後のメインシナリオをnoteメンバーシップ限定で詳しく解説しています。
「表面的なニュースだけでなく、しっかり根拠を持って投資判断をしたい」という方は、ぜひチェックしてみてください。
本構成で提供する株式、債券、その他の金融商品に関する情報は、一般的な情報提供のみを目的としており、投資の勧誘や特定の銘柄の売買を推奨するものではありません。掲載されている情報の正確性、完全性、最新性について万全を期しておりますが、その内容を保証するものではありません。万一、本情報に基づいて被ったいかなる損害についても、当サイトおよび運営者は一切の責任を負いません。投資に関する最終決定は、利用者ご自身の判断と責任において行っていただけますようお願いいたします。また、過去の運用実績は将来の投資成果を保証するものではありません。なお、記事の作成にはAIを利用しています。

【2026年発送】甘くてジューシー 厳選シャインマスカット1.2kg (2026年9月前半(1~15日)から11月中旬までの発送) フルーツ ぶどう 果物 山梨県産 2026 旬 大粒 高級 ブドウ 葡萄 富士吉田市⇒【ふるさと納税 10,000円】

令和8年産 新米 米 あきたこまち【白米】米どころ秋田県大仙市産 精米 5kg(5kg×1袋)
⇒【ふるさと納税 8,500円】

【Amazon.co.jp限定】おおさきうなぎ 鹿児島県産 国産 うなぎ 長蒲焼 2尾 計240g 鰻 ウナギ
⇒【ふるさと納税 9,000円】

他にも沢山ありますよ! 👉️ Amazonふるさと納税