ラフマ配合 [ グリシン GABA テアニン 不使用] 睡眠 の 質を高める (30日用)

即効チャージ 持続型 栄養機能食品 AMBiQUE (通常サイズ×1袋)

マルチビタミン 超吸収 医師監修 日本製 KITEN 120粒 30日分
ラクトフェリン 鉄分 国産 1袋(90粒 30日分)
ミトコンドリア発想成分 還元型コエンザイムQ10も配合 ベルタプレリズム

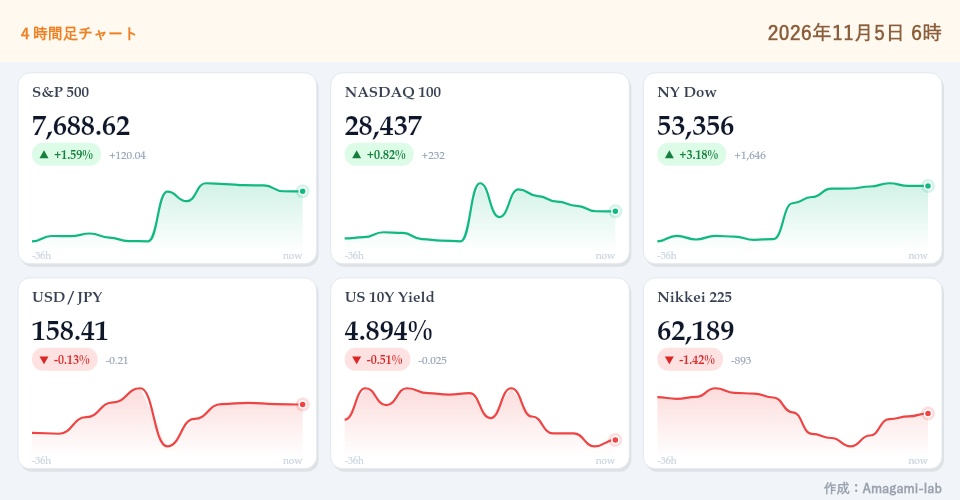
昨夜の動きを3行で解説:
・米中間選挙の通過に伴う政策不透明感の後退から、NYダウが1,500ドルを超える記録的な急騰を演じた。
・米10年債利回りが低下した一方、株高に伴うリスク選好の円売りが優勢となり、ドル円は158円台半ばへ続伸。
・政治イベント通過による「あく抜け感」が広がり、株式市場全体で全面高のリスク選好(リスクオン)が強まる展開。
昨夜の米国株式市場は、主要3指数が揃って大幅反発・続伸を記録しました。なかでもNYダウは前日比+1,569.40ドル(+3.03%)と急騰し、53,356.12ドルで取引を終了。S&P500も+1.58%、NASDAQ100も+0.91%の上昇を記録しました。米中間選挙の投開票が一巡したことで、議会勢力図を巡る政策的不確実性が後退し、これまでリスクを避けて手元資金を厚くしていた機関投資家の待機資金やヘッジの買い戻し(ショートカバー)が一気に流入したことが相場を大きく押し上げました。
債券市場では、指標となる米10年債利回りが4.89%近辺へと低下しました。選挙後の財政拡張懸念から急ピッチで進んでいた長期金利の上昇にいったん一服感が広がったことが背景にあります。名目金利の低下は株式の益利回りと比較した割高感(株式リスクプレミアムの縮小)を和らげる効果があり、特に金利高耐性の試されていた株式市場全体にとって、ファンダメンタルズ面での強い安心材料として機能しました。
為替市場では、ドル円が158.42円(前日比+0.51円)へと上伸しました。通常、米長期金利の低下は日米金利差縮小を通じたドル売り・円高要因となりますが、昨夜はそれを遥かに上回るペースで米国株が急騰。市場全体のセンチメントが極端なリスクオンへ傾斜した結果、低金利通貨である円を調達通貨としてリスク資産に振り向ける「キャリートレード」的な円売り需要が勝る構図となりました。日米の実質金利差が依然として開いているなか、株高環境下における円の脆弱性が改めて浮き彫りとなっています。
セクター別動向を見ると、資本財、重工業、金融セクターといった景気敏感バリュー株がNYダウの上昇を力強く牽引しました。政治的膠着による急進的な増税・規制強化リスクの後退がこれら伝統的産業の業績見通しにポジティブに働いたほか、金利低下を受けて大型ハイテク株にも見直し買いが波及しています。米国のビッグイベント通過に伴うこの安心感の連鎖は、本日の東京市場においても投資家心理を大きく下支えする強力な追い風となる公算が大きいと言えます。
シカゴ日経先物(CME)の動き:63,170.00円(前日終値比 +95.00 / +0.15%)。前日の東京市場終値(63,081.86円)を上回って推移しており、本日の東京市場は堅調な買い先行で寄り付く展開が想定されます。
今日の物色テーマ&注目銘柄(プライム市場):
昨夜の米国市場におけるNYダウの大幅高とドル円の円安基調を踏まえ、本日は景気敏感バリュー株および主力ハイテク株を中心とした物色が予想されます。
テーマ1:景気敏感・大型バリュー(防衛重工・メガバンク)
テーマ2:半導体・AIサーバー関連
本日の日本株(プライム市場)は、米国株の大幅高と為替の円安基調を拠り所として、底堅い買い先行のスタートが期待されます。シカゴ日経平均先物が63,170.00円と前日終値比でプラス圏を維持していることから、寄り付きから幅広い業種に買いが波及しやすい状況です。
物色の柱としては、米市場のモメンタムを直接的に受け継ぐ景気敏感・大型バリュー株が有力候補となります。防衛・航空宇宙関連を含む総合重工や、PBR改善策と配当増額期待が根強いメガバンクは、実需筋の押し目買い意欲が極めて高いセクターです。円安の定着により輸出企業の採算改善シナリオも再評価されやすく、下値の堅牢さを支える土台となるでしょう。
一方、指数全体の高値ブレイクにはハイテク株の動向が不可欠です。米長期金利が落ち着きを見せたことで、半導体装置などの値がさ成長株にも見直し買いが入りやすい環境が整っています。決算発表が集中する過渡期であるため、業績の進捗率に応じた個別銘柄選別は厳しくなるものの、相場全体の地合い改善がプライム市場全体の売買代金を押し上げ、安定した値動きを演出する一日となりそうです。
※日本時間で本日(2026年11月5日)発表される、ドル円・日本株に影響を与える主な予定は以下の通りです。
日本時間今夜の米国市場では、22:30に発表される「米・新規失業保険申請件数」が最大の注目ポイントとなります。労働市場の需給緩和スピードが景気減速懸念を呼び起こすペースなのか、あるいは軟着陸(ソフトランディング)シナリオの範囲内に留まっているのかを判断する手掛かりとなります。市場予想との乖離が生じた場合、米長期金利の再変動を通じてドル円および株式市場のボラティリティを高める引き金になり得ます。
同時刻に公表される「7-9月期非農業部門労働生産性」および「単位労働コスト」の速報値も軽視できません。労働生産性の伸びがコスト増を吸収できているか否かはインフレ圧力の持続性を測る重要シグナルであり、今後の金融政策見通しを巡る市場の思惑を左右する材料となります。
国内では、3月期決算企業による第2四半期(4〜9月期)決算の開示が集中日を迎えます。足元の円安水準を織り込んだ業績の上方修正や自己株式取得の発表が相次げば市場の追い風となる一方、進捗の遅れが目立つ銘柄には厳しい売りが浴びせられるなど、個別株物色における明暗が分かれやすい時間帯が続きます。
本日のドル円は、海外市場から引き継ぐ力強いリスクオン基調と底堅いキャリートレード需要を背景に、158.00円〜158.90円を中心レンジとした円安基調の維持を想定します。日本株プライム市場はシカゴ先物の63,170.00円を意識した買い先行で始まり、米株全面高と為替の追い風を背景に、主力の大型バリュー株や自律反発を狙う半導体株が牽引役となって63,000円台の足場を固める堅調な値動きが期待されます。
注目銘柄について、財務データや市場シェア、決算から読み解く今後のメインシナリオをnoteメンバーシップ限定で詳しく解説しています。
「表面的なニュースだけでなく、しっかり根拠を持って投資判断をしたい」という方は、ぜひチェックしてみてください。
本構成で提供する株式、債券、その他の金融商品に関する情報は、一般的な情報提供のみを目的としており、投資の勧誘や特定の銘柄の売買を推奨するものではありません。掲載されている情報の正確性、完全性、最新性について万全を期しておりますが、その内容を保証するものではありません。万一、本情報に基づいて被ったいかなる損害についても、当サイトおよび運営者は一切の責任を負いません。投資に関する最終決定は、利用者ご自身の判断と責任において行っていただけますようお願いいたします。また、過去の運用実績は将来の投資成果を保証するものではありません。なお、記事の作成にはAIを利用しています。