ラフマ配合 [ グリシン GABA テアニン 不使用] 睡眠 の 質を高める (30日用)

即効チャージ 持続型 栄養機能食品 AMBiQUE (通常サイズ×1袋)

マルチビタミン 超吸収 医師監修 日本製 KITEN 120粒 30日分
ラクトフェリン 鉄分 国産 1袋(90粒 30日分)
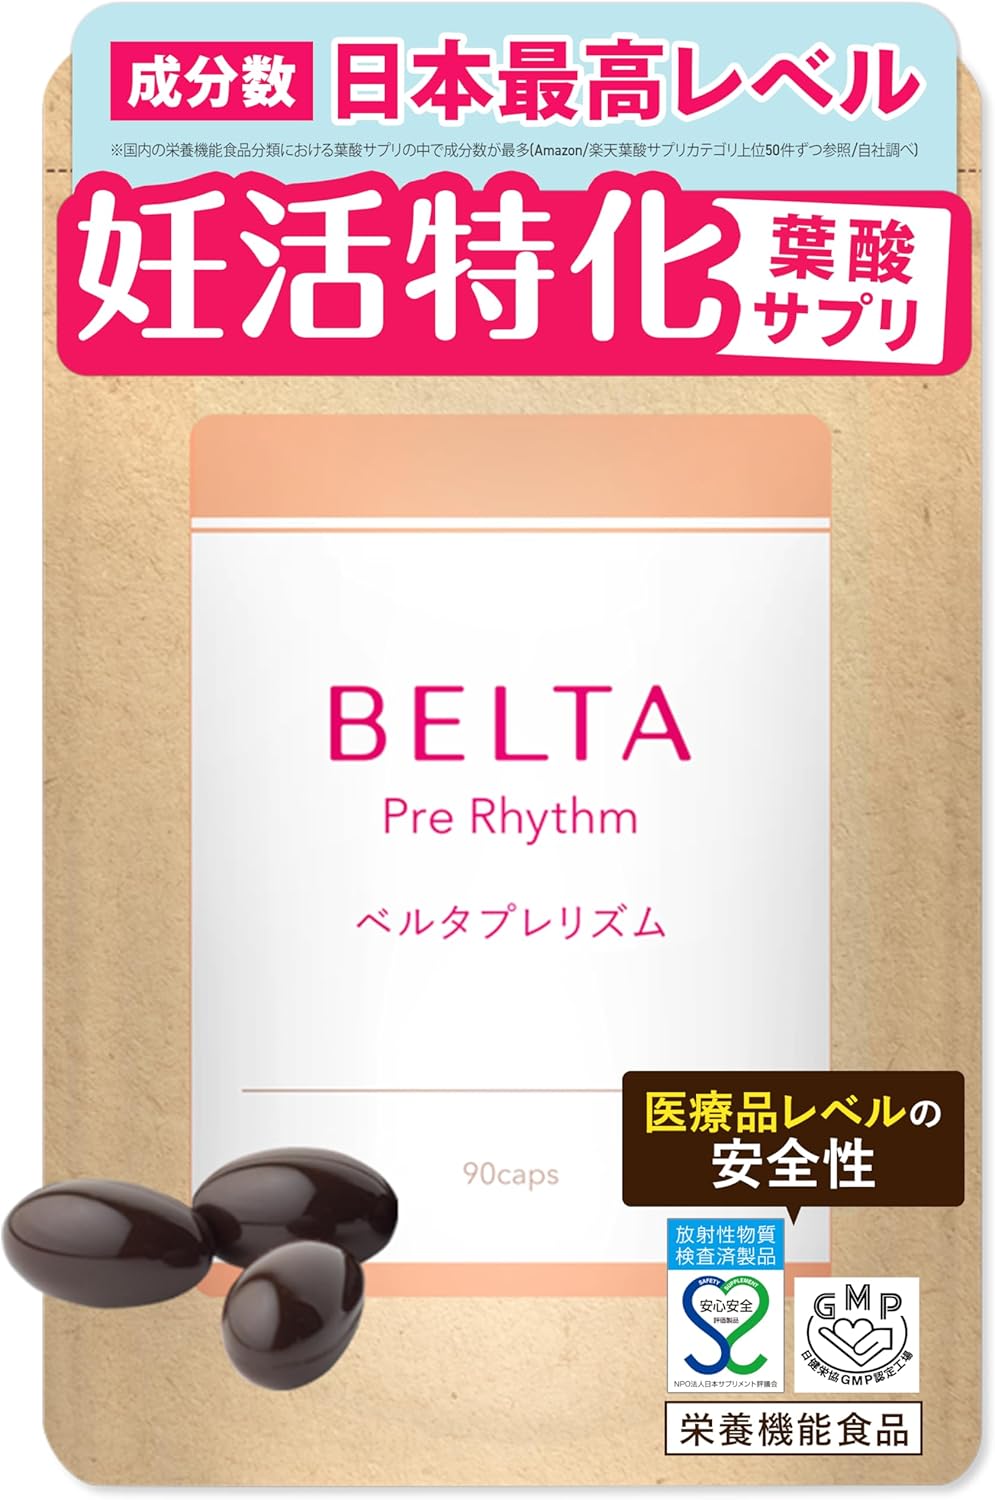
ミトコンドリア発想成分 還元型コエンザイムQ10も配合 ベルタプレリズム

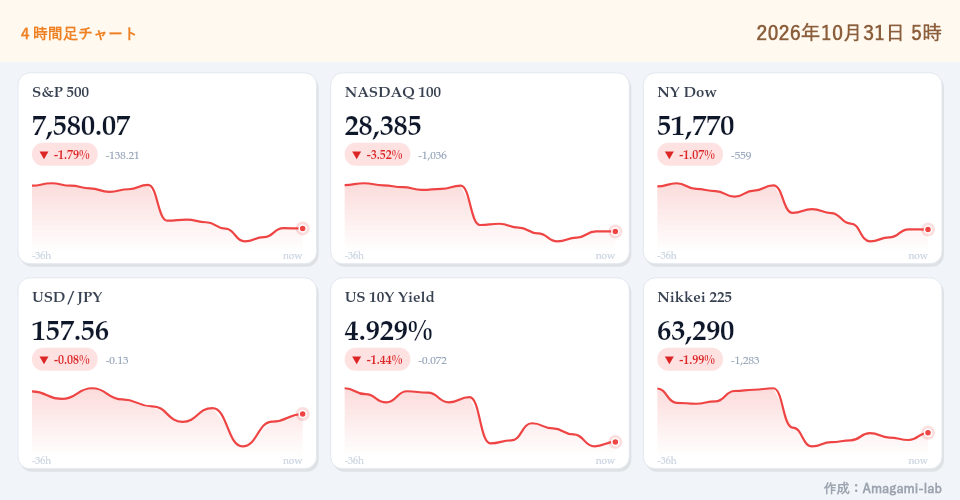
昨夜の動きを3行で解説:
・米大手テック企業の決算を受け、巨額のAI投資に対する収益化への懸念からハイテク株が急落
・株式市場の急激なリスク回避により米国債が買われ、長期金利は大幅低下しドル円の上値を圧迫
・週末かつ月末要因のポジション解消売りが重なり、主要指数は総じて軟調な地合いで引け
昨夜の米国株式市場は、主要3指数が揃って大幅に反落しました。特に大型ハイテク株で構成されるNASDAQ100指数は前日比で1,000ポイントを超す急落を見せ、前日比-3.46%という波乱の展開となりました。これまで相場全体の上昇相場を力強く牽引してきた超大型ハイテク株(メガキャップ)に、一斉に利益確定とポジション縮小の強い売り圧力が波及しています。
急落の直接的な契機となったのは、相次いで発表された大手クラウド・プラットフォーマー各社の四半期決算です。売上高や利益などの見出しの数値自体は堅調さを維持したものの、市場の極めて高水準な期待値を超えるには至りませんでした。とりわけ投資家の警戒感を高めたのは、生成AIインフラやデータセンター整備に向けた莫大な設備投資(CAPEX)の急増です。「巨額の投下資本に対して、商業化・収益化の回収サイクルが想定以上に緩慢ではないか」という現実的な疑問が市場に広がり、これまで許容されてきた高い予想PER(株価収益率)のバリュエーション調整が一気に進みました。
株式市場でリスクオフ(危険資産の回避)が連鎖したことで、安全資産とされる米国債に逃避資金が流入しました。債券買いに伴い利回りは急低下し、長期金利の指標である米10年債利回りは4.90%水準へと急ピッチで水準を切り下げています。この急激な米金利低下は日米金利差の縮小期待を生み、外為市場ではドル売り・円買いの圧力が強まりました。もっとも、月末特有のロンドン・フィキシングに伴う実需フローやショートカバー(買戻し)も交錯したため、ドル円は下値を模索しつつも157.56円近辺で取引を終えています。
今週の相場を俯瞰すると、週前半は底堅いマクロ経済指標(米実質GDPなど)が株価を支えていたものの、週後半にかけて相場の焦点は「マクロ環境の強さ」から「個別企業の投資対効果(ROI)と収益の持続性」へと完全にシフトしました。期待先行で買われてきた相場が実態を見極める局面へと移り変わる中、ボラティリティの上昇に備えた持ち高の管理が強く求められる局面を迎えています。
シカゴ日経先物(CME)の動き:62,655.00(前日終値比 -2,245.00 / -3.46%)。SBI証券(トムソン・ロイター提供データ)によると、米ハイテク株急落の直撃を受ける形で先物は大幅安となりました。29日の日経平均現物終値(64,659.47円)との価格差が極めて大きく、週明け月曜日の東京市場はギャップダウンでの寄り付きが不可避な情勢です。
今日の物色テーマ&注目銘柄(プライム市場):
本日は土曜日のため東証は休場となります。直近の海外市況急変や決算動向を踏まえ、週明けのプライム市場で注目されるテーマと銘柄を整理します。
テーマ1:ディフェンシブ・内需関連(安定配当株)
テーマ2:好決算・資本効率改善を発表した個別実力株
シカゴ日経平均先物は前日終値比で2,245円安の62,655.00円と大幅に下落して引けました。これまで日経平均の上昇を牽引してきた半導体製造装置や電子部品などの値がさハイテク株は、週明けの寄り付きからまとまった売り気配を切り下げる展開が予想されます。指数寄与度の高い主力株が軒並み売られることで、日経平均全体も下値を切り下げる厳しいスタートとなる可能性が高い状況です。
しかし、急落局面においてすべての銘柄が一様に売り込まれるわけではありません。市場内部では、利益の乗った高ベータ株(市場平均より値動きの荒い銘柄)を換金し、出遅れていたバリュー株(割安株)や景気耐性の高いディフェンシブ銘柄へと資金を逃避させる「セクターローテーション」が力強く機能し始めます。指数全体の急落というノイズに惑わされず、どのセクターに逃避資金が向かい始めているかを注視することが週明けの重要な視点となります。
来週は国内主要企業の中間決算発表が本格的なピークを迎えます。米国発のハイテクショックによるパニック的な売りが一巡した後は、業績の実態と来期見通しに焦点を当てた選別物色が再開される見込みです。市場全体のボラティリティが高まる今だからこそ、感情的な狼狽売りを避け、バランスシートの健全性やキャッシュ創出力といったファンダメンタルズに立ち返ったポートフォリオの再点検が求められます。
本日10月31日(土)の市場において、グローバル投資家が唯一注目すべき重要イベントが、日本時間午前10時30分に公表される中国国家統計局の10月製造業・非製造業PMIです。主要国の金融市場が週末休場となるなかで、足元の世界景気の体温を測る極めて重要な先行指標となります。
PMI(購買担当者景気指数)は、企業の現場担当者に対する受注や生産、雇用などのアンケート調査を数値化したもので、景気の拡大・後退を測るバロメーターです。好不況の節目は「50」と定義されており、今回の市場予想コンセンサスは50.0近辺と、拡大と縮小の境界線上に位置しています。
中国政府が相次いで打ち出してきた金融緩和や財政出動、不動産支援策などの景気刺激策が、実際の製造業の生産現場にどの程度浸透しているかが試されます。予想を上回る改善が見られれば、中国経済への過度な悲観論が和らぎ、週明けのアジア市場や豪ドル・人民元相場、さらには日本の工作機械やFA(工場自動化)、素材セクターの買い戻しを促す支援材料となる一方、節目の50を明確に下回る場合は景気減速への警戒感が再燃するリスクを孕んでいます。
本日は国内外の主要現物市場が休場となるため、直近の米国株急落の背景とシカゴ先物の調整要因を客観的に整理し、週明け月曜日のトレード戦略を組み立てるための充電期間となります。為替市場は米長期金利の急低下を反映しつつも、実需のドル需要と交錯して157円台前半から半ばでの推移が見込まれます。一方、週明けの日本株市場は先物の下落幅を織り込む形で62,500円〜63,000円水準でのギャップダウンが警戒されます。目先の価格変動に過剰反応せず、現金比率や保有銘柄のファンダメンタルズを精査し、好業績銘柄の押し目買いのタイミングを冷静に待つ姿勢が賢明です。
注目銘柄について、財務データや市場シェア、決算から読み解く今後のメインシナリオをnoteメンバーシップ限定で詳しく解説しています。
「表面的なニュースだけでなく、しっかり根拠を持って投資判断をしたい」という方は、ぜひチェックしてみてください。
本構成で提供する株式、債券、その他の金融商品に関する情報は、一般的な情報提供のみを目的としており、投資の勧誘や特定の銘柄の売買を推奨するものではありません。掲載されている情報の正確性、完全性、最新性について万全を期しておりますが、その内容を保証するものではありません。万一、本情報に基づいて被ったいかなる損害についても、当サイトおよび運営者は一切の責任を負いません。投資に関する最終決定は、利用者ご自身の判断と責任において行っていただけますようお願いいたします。また、過去の運用実績は将来の投資成果を保証するものではありません。なお、記事の作成にはAIを利用しています。